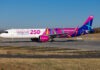
A pénzügyi éve első felében 46,1 millió utast szállított a Wizz Air, 26,2 százalékkal többet, mint egy évvel korábban, nettó nyeresége azonban 66,6 százalékkal csökkent, elsősorban a megugró üzemanyagköltségek miatt. A következő időszakban a becsődölt, vagy kapacitásaikat csökkentő versenytársak piacainak megszerzésével igyekszik növekedési lehetőséget kovácsolni a fapados.
A Wizz Air jelentése szerint 2026. április és szeptember között 46,1 millió utast szállított, szemben az előző pénzügyi év azonos időszakának 36,5 millió utasával. A kapacitás ülőhelyekben mérve 26,1, az elérhető üléskilométerek (ASK) alapján 17,1 százalékkal nőtt, a járatok töltöttsége pedig 92,5 százalék volt, 0,1 százalékponttal magasabb az egy évvel korábbinál.
A bevétel 13,8 százalékkal, 3,8 milliárd euróra emelkedett, az üzemi eredmény ugyanakkor 39,8 százalékkal, 264,5 millió euróra esett vissza. Az adózott nyereség 108,1 millió euró lett, szemben az előző év azonos időszakának 323,5 millió eurójával. Az EBITDA 6 százalékkal, 922,4 millió euróra csökkent.
A nyereségcsökkenés legfontosabb oka az üzemanyag drágulása volt: a társaság üzemanyagköltsége 33,7 százalékkal, 1,24 milliárd euróra nőtt.
Az egy elérhető üléskilométerre jutó kerozinköltség 14,5 százalékkal emelkedett, miközben az üzemanyag nélküli fajlagos költség 0,3 százalékkal mérséklődött. A Wizz Air a második pénzügyi félév üzemanyag-szükségletének 82 százalékát fedezte le, tonnánként legfeljebb 860 dolláros árszinten.
A légitársaság szerint a Pratt & Whitney GTF hajtóművek miatti kiesések is enyhültek: szeptember végén 22 repülőgépe állt, szemben az egy évvel korábbi 35-tel.
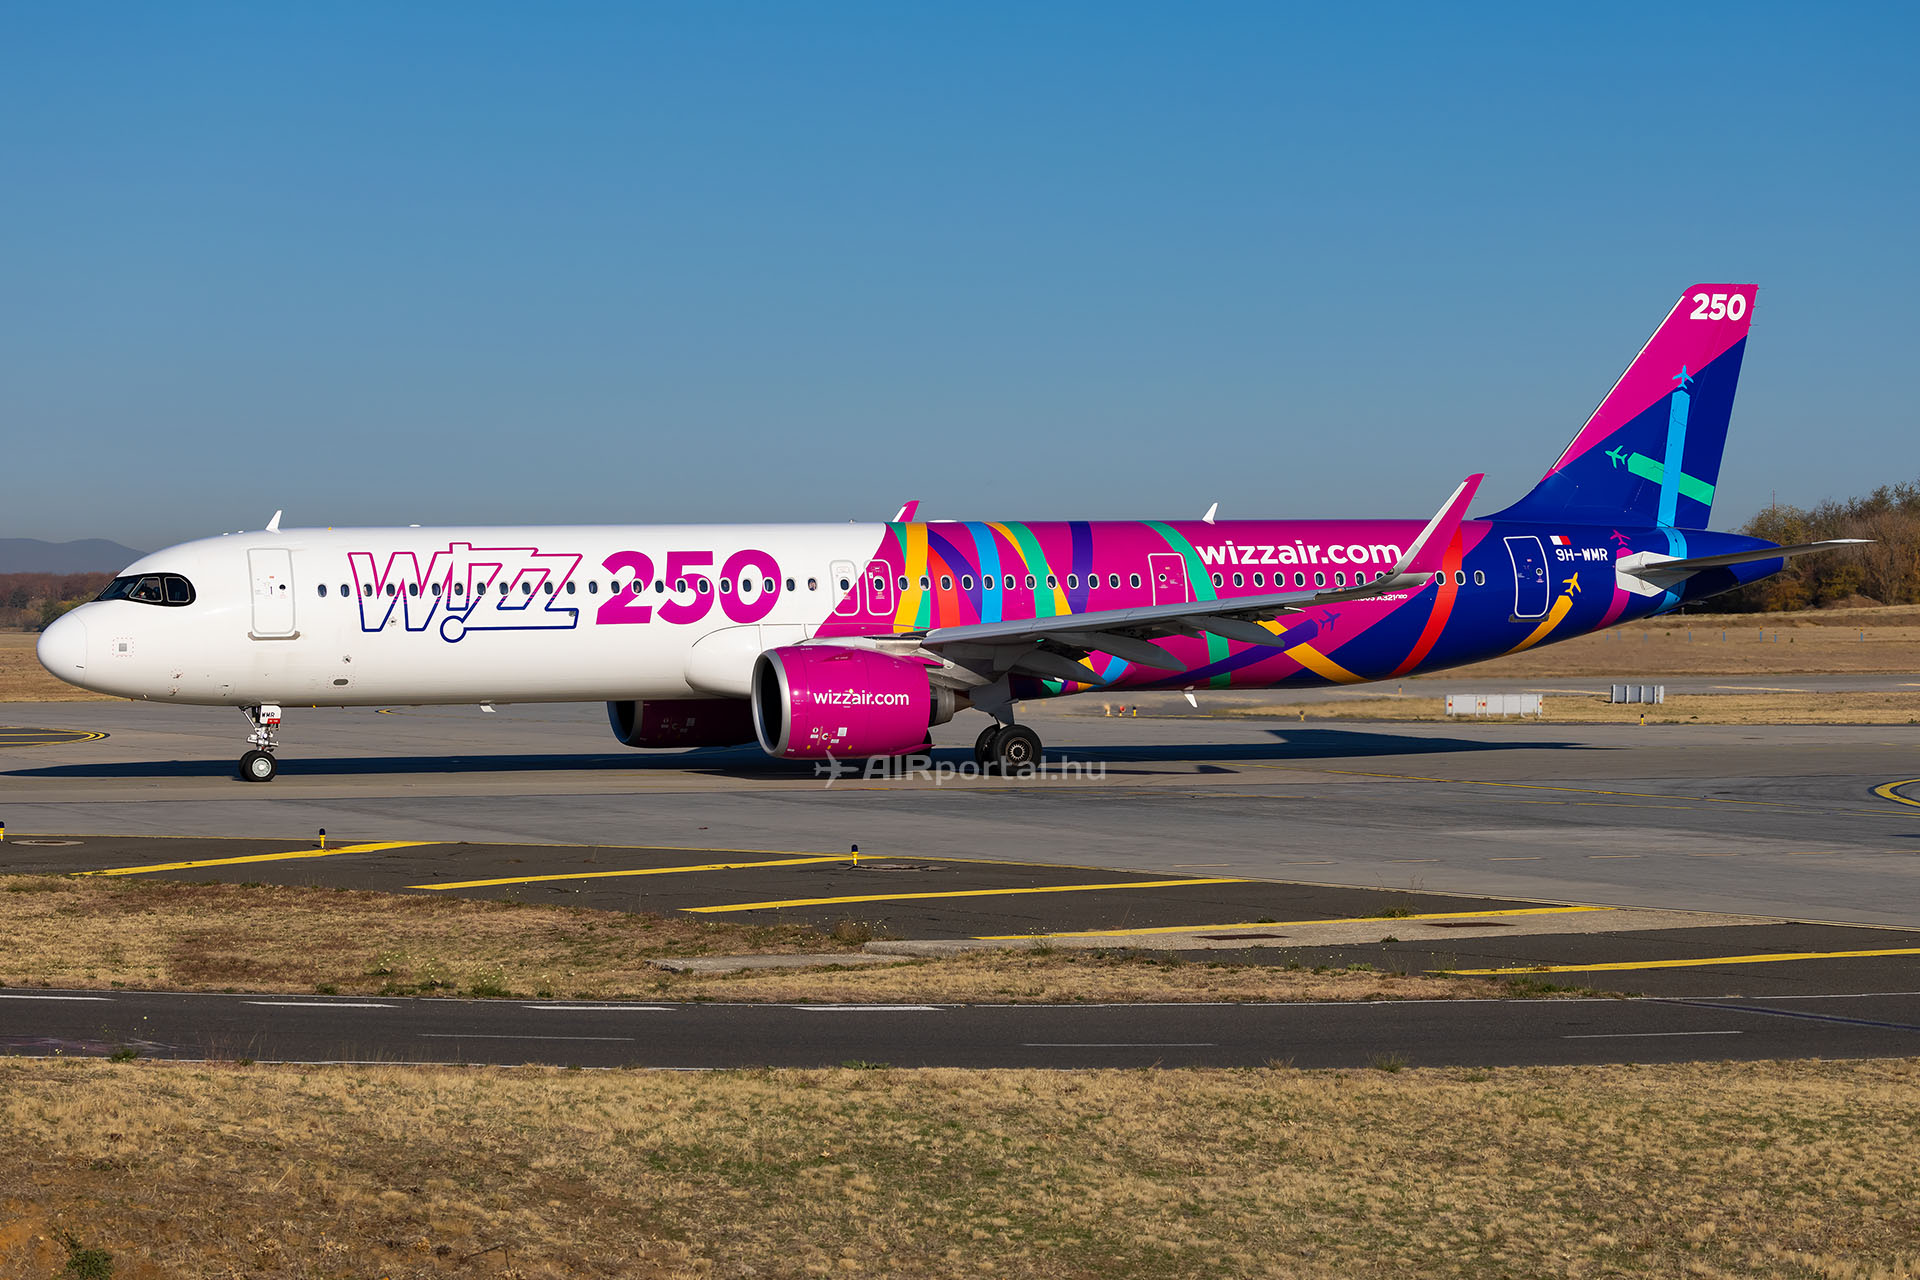
A 276 gépes flottába a félév során 16 A321neo és három A321XLR érkezett, miközben öt régebbi hajtóművel szerelt repülőgépet visszaadtak a lízingbeadóknak. A flotta átlagéletkora 4,6 év, az új generációs gépek pedig az ülőhely-kapacitás 74 százalékát adják már. A vállalat azzal számol, hogy 2027 végére nem lesz GTF-hajtóműproblémák miatti gépkiesés.
A Wizz Air a versenytársak visszavonulásában és kapacitáscsökkentésében is növekedési lehetőséget lát.
Befektetői prezentációja piacszerzési lehetőségként az Air Baltic, a Volotea, a román Animawings és Dan Air, valamint a Ryanair járat- és kapacitáscsökkentéseit emeli ki.
A társaság ezekre többek között új bázisokkal és útvonalakkal reagál: decemberben megnyitja tizedik romániai bázisát Brassóban, növeli jelenlétét Kisinyovban, valamint a balti és a balkáni piacokon is bővít. A prezentáció szerint a légitársaság a felszabaduló kapacitás egy részét rövid időn belül át tudja csoportosítani az érintett piacokra.
A harmadik pénzügyi negyedévre a Wizz Air az elérhető üléskilométerek 12, az ülőhely-kapacitás 19 százalékos növekedésével számol, miközben a töltöttség enyhén csökkenhet. Októberben az egy elérhető üléskilométerre jutó bevétel már 5 százalékkal nőtt éves összevetésben, novemberre és decemberre pedig a foglalások alapján a fajlagos bevétel a tavalyi szinten alakulhat a 18 százalékkal nagyobb kapacitás ellenére. A társaság likviditása szeptember végén 2,39 milliárd euró, nettó adóssága 5,16 milliárd euró volt.